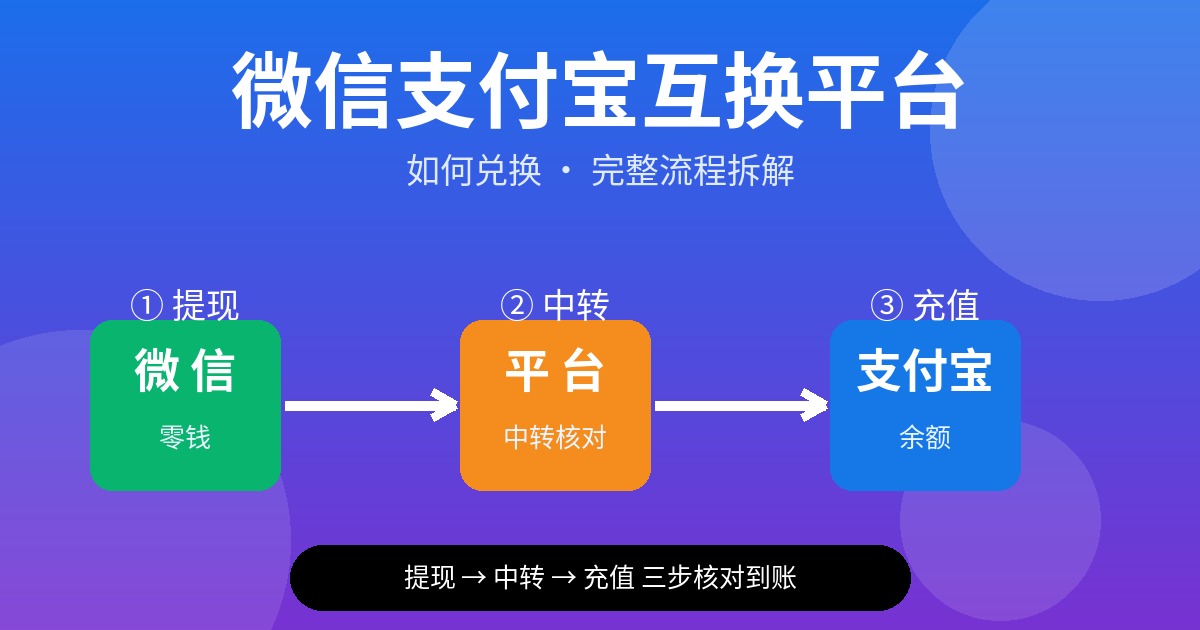
“微信支付宝互换平台如何兑换”——把这句话拆开,其实问的是两件事:钱按什么顺序走,以及每一步我该核对什么。无论你是自己操作,还是借助某个平台加快进度,兑换的本质都绕不开“提现、中转、充值”这三段。本文按操作顺序拆给你看,照着走就能少出错、少踩坑。
一、兑换前先画清资金路线
微信里的钱要变成支付宝余额,中间必须有一段“落地”。这段落地就是你本人的银行卡。完整路线是:
标准兑换路线
微信零钱(必要时先从零钱通转出)→ 本人储蓄卡 → 支付宝余额。
三段都发生在你自己名下的账户里,这是最可控、最容易核对的兑换方式。
如果你看到的“平台兑换”路线是“微信 → 对方账户 → 支付宝”,那资金控制权已经交出去了,核对也无从谈起。关于怎么判断平台是否靠谱,可看微信换支付宝平台推荐,如何选择安全靠谱的平台。下面默认你走的是本人银行卡中转的标准路线。
二、标准兑换流程:四步走完
第 1 步:确认资金在可提现的位置
打开微信钱包,看钱是在“零钱”还是“零钱通”。零钱可直接提现;零钱通里的资金要先按页面提示转出,等可提现资金到位后再继续。这一步别急,尤其不要因为没立刻看到余额变化就反复提交。
第 2 步:发起微信提现到本人银行卡
- 进入「我」→「服务」→「钱包」→「零钱」;
- 点击「提现」,选一张本人名下、状态正常的储蓄卡;
- 输入金额,先看页面展示的费用与预计到账说明;
- 核对收款卡尾号后完成验证,保存提现结果页。
记下两个数字:申请金额和预计到卡金额。两者若不同,差额通常是页面公示的费用,以提交前展示的明细为准。
第 3 步:等银行卡真实入账
“微信已受理”不等于“银行卡已收到”。打开银行 App,看余额、交易明细或入账提醒。只有你自己在银行侧确认到账,才进入下一步。若一直处理中,先看预计到账时间,不要重复发起相同金额的提现。
第 4 步:用同一张卡充值支付宝余额
- 打开支付宝,进入「我的」→「余额」;
- 选择「充值」,付款卡选刚收到提现款的那张银行卡;
- 按银行卡实际到账金额填写充值数额,不要机械照抄申请金额;
- 完成验证后回到余额与账单,核对金额和时间。
三、拿 500 元举例:三处数字怎么对齐
假设你安排 500 元,微信提现页面显示费用 0.50 元,那么银行卡预期收到 499.50 元。充值时最多按 499.50 元(或你实际需要的部分)填写,三处记录应对得上:
| 核对位置 | 本例数字 | 说明 |
|---|---|---|
| 微信提现结果 | 申请 500.00 / 费用 0.50 | 确认转出与扣费 |
| 银行卡明细 | 入账 499.50 | 确认中转完成 |
| 支付宝账单 | 充值金额 ≤ 499.50 | 确认最终到账 |
自己的费用以操作页为准,动手前可用首页的微信转支付宝金额试算先做数学测算,心里有数再操作。
四、如果借助“平台”,兑换环节你要盯紧什么
有些服务号称能加快兑换、甚至帮你代办。即便要用,下面几件事也必须由你自己掌握:
- 银行卡始终是你本人的:平台不能要求把款打到陌生账户再“统一结算”;
- 验证码自己输入:任何索要短信验证码、支付密码的要求都直接拒绝;
- 每一步都能在自己 App 里查到:微信有单号、银行有明细、支付宝有账单,不靠对方截图说了算;
- 到账才确认:没在自己支付宝余额里看到钱,就不算兑换完成,不要提前“确认收货”或好评。
平台能做的只是“帮你跑腿”,不能替你掌握资金。一旦它要求你交出账户控制权,就不再是兑换服务,而是风险转移。
五、兑换卡住了,按这张表排查
| 卡点 | 先检查什么 | 怎么处理 |
|---|---|---|
| 零钱无法提现 | 资金是否仍在零钱通、卡片是否本人可用 | 先转出零钱通,核对卡片状态 |
| 微信一直处理中 | 预计到账时间、银行处理进度 | 先等待,不重复提交同金额 |
| 银行已入账但充值失败 | 快捷支付限额、卡片状态、充值金额 | 降低金额或更换本人正常卡 |
| 充值成功但余额没变 | 是否充到了当前登录账号 | 核对账号与账单,保留记录 |
| 平台称“卡单/风控” | 要求你先交钱解冻 | 立即停止,保存证据 |
只要有一步状态对不上,就暂停下一段操作。重复付款不会让前一笔更快,只会让对账更乱。
六、兑换中的红线:一碰就该停
- 要求先转账、先扫码、先交保证金 / 解冻金;
- 索要支付密码、短信验证码、完整银行卡号;
- 让你开屏幕共享或远程协助代为操作;
- 承诺秒到、零手续费、无限额、高返利;
- 只给截图,不给可自行查询的账单。
这些信号在第三方兑换骗局拆解里有更详细的套路说明。
七、兑换完成后的核对清单
微信账单已扣 → 银行卡已入账 → 支付宝余额已增加 → 三处金额时间可对应 → 没有向任何人泄露密码验证码 → 没有额外付款。
微信支付宝互换平台如何兑换?核心不是找到一个“神奇平台”一键搞定,而是把提现、中转、充值、核对四步按顺序做扎实。想先算清费用再动手,回到首页做一次微信换支付宝金额试算。